

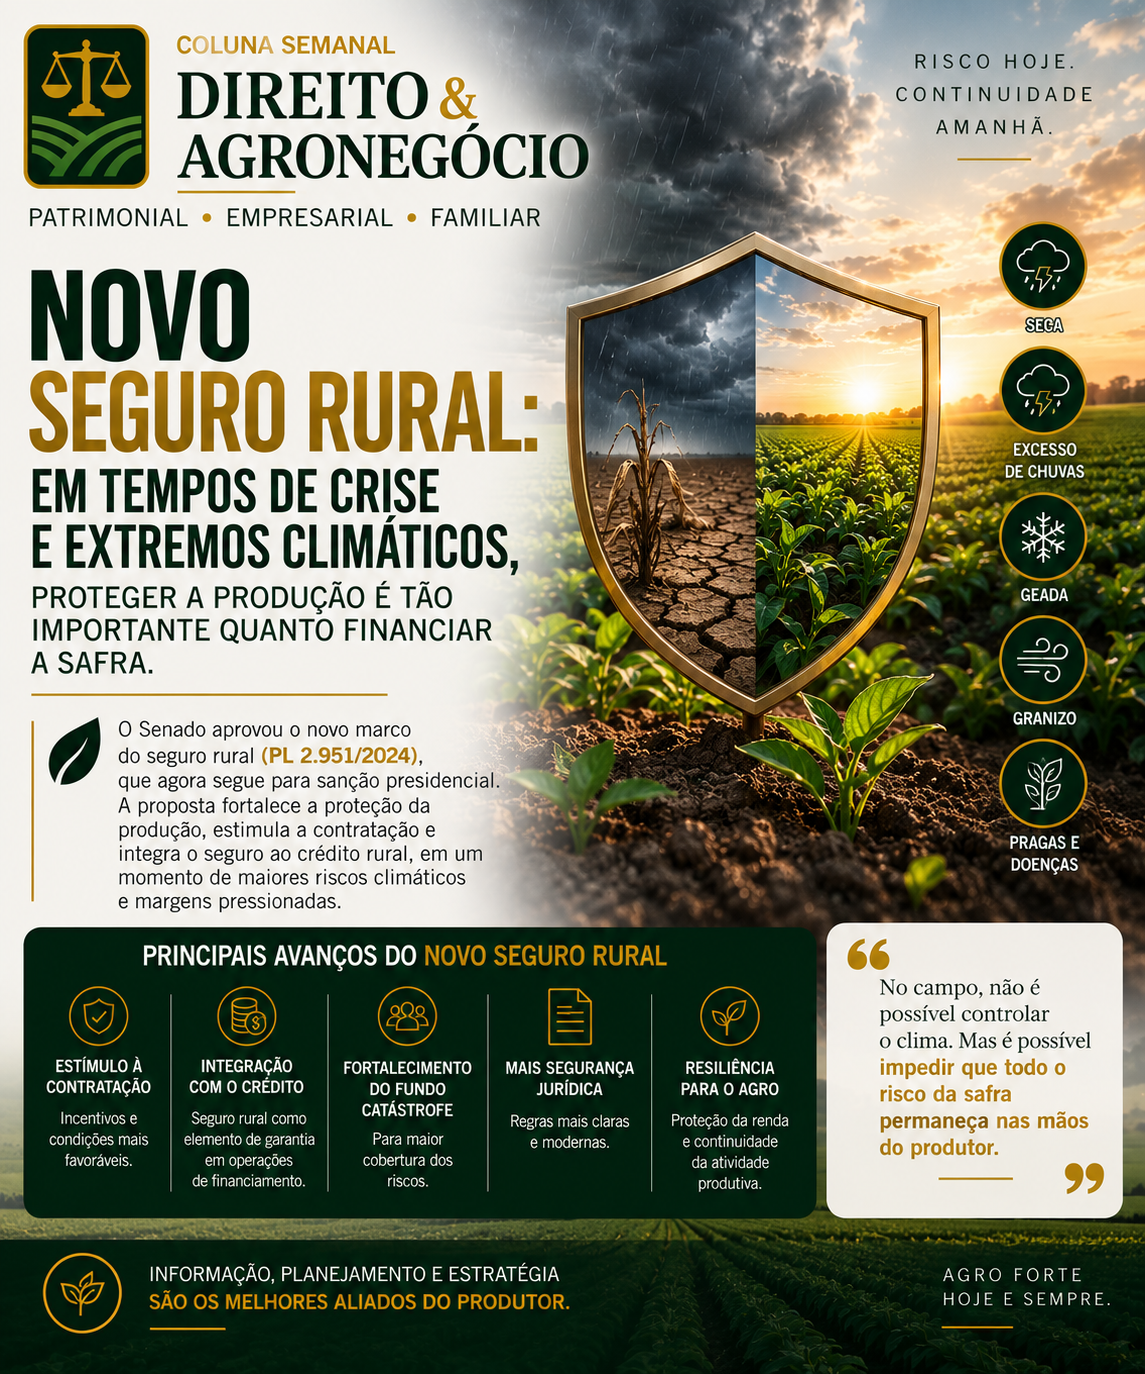
DIREITO & AGRONEGÓCIO Novo seguro rural: em tempos de crise e extremos climáticos, proteger a produção é tão importante quanto financiar a safra O produtor rural brasileiro aprendeu a conviver com riscos. Oscilações de preços, custos elevados, juros, pragas e incertezas de mercado sempre fizeram parte da atividade. Nos últimos anos, entretanto, um desses riscos ganhou dimensão especialmente preocupante: o clima. Secas prolongadas, excesso de chuvas, geadas, granizo e eventos extremos podem comprometer em poucos dias aquilo que levou meses de investimento e trabalho para ser construído. É justamente nesse cenário que uma importante mudança acaba de avançar no Congresso Nacional. No último dia 3 de setembro, o Senado Federal aprovou o Projeto de Lei nº 2.951/2024, que reformula o marco legal do seguro rural brasileiro. A proposta, de autoria da senadora Tereza Cristina, passou pela Câmara dos Deputados, onde recebeu substitutivo relatado pelo deputado Pedro Lupion, retornou ao Senado e agora segue para sanção presidencial. Não se trata de uma discussão secundária. Em um momento de margens pressionadas, crédito caro e crescente exposição aos eventos climáticos, seguro rural deve ser compreendido como instrumento de gestão econômica e de continuidade da atividade produtiva. Entre as mudanças aprovadas estão mecanismos para estimular a contratação do seguro, inclusive com prioridade e condições mais favoráveis em determinadas operações de crédito rural amparadas por cobertura securitária. O texto também aperfeiçoa o fundo destinado à cobertura suplementar dos riscos do seguro rural, mecanismo conhecido como: “Fundo Catástrofe”, previsto desde 2010, mas que nunca chegou a funcionar efetivamente por ausência de recursos contínuos e regulamentação. Outro ponto relevante é a possibilidade de utilização do seguro rural como elemento de garantia em operações de crédito, observadas as condições previstas na legislação e na futura regulamentação. A Câmara detalhou cláusulas necessárias para essa utilização, e o Senado preservou grande parte dessas alterações. A lógica econômica é importante. Quanto menor o risco da operação, melhores podem ser as condições para financiar a produção. O seguro deixa, portanto, de ser observado apenas como mecanismo de indenização depois da perda e passa a ocupar posição mais relevante dentro da própria arquitetura do crédito rural. Isso pode representar uma mudança importante de mentalidade. Historicamente, parcela considerável da produção brasileira permanece sem cobertura securitária adequada. Em momentos de eventos climáticos severos, o resultado costuma aparecer posteriormente na necessidade de prorrogações, renegociações, programas emergenciais e aumento do endividamento. É exatamente o debate que acompanhamos nos últimos meses. Seguro rural e crédito rural, portanto, não deveriam ser políticas públicas desconectadas. Financiar a produção sem administrar adequadamente o risco climático significa transferir parte desse risco para o futuro. Do ponto de vista jurídico, entretanto, existe uma cautela fundamental: a aprovação pelo Congresso não significa que todas as novas regras já estejam imediatamente disponíveis ao produtor. O projeto ainda aguarda sanção presidencial e diversos aspectos dependerão de regulamentação e da efetiva estruturação dos mecanismos financeiros previstos. Também não basta simplesmente contratar qualquer apólice. O produtor precisa conhecer exatamente o que está segurado, quais riscos estão cobertos, quais são as exclusões, como a produtividade segurada foi calculada, quais obrigações devem ser cumpridas durante a vigência da apólice e quais procedimentos serão exigidos para comunicar e comprovar eventual sinistro. É nesse ponto que seguro, gestão e jurídico precisam caminhar juntos. Uma apólice mal compreendida pode transmitir uma falsa sensação de proteção. Por outro lado, um programa de seguros corretamente estruturado, compatível com o financiamento, os contratos de comercialização e os riscos efetivos da propriedade, pode representar verdadeira proteção patrimonial. E há uma questão ainda maior. Nas últimas semanas falamos nesta coluna sobre a “tempestade perfeita” enfrentada pelo agronegócio: margens menores, custos elevados, crédito caro e riscos climáticos. Também discutimos como tecnologia, inteligência artificial e agricultura de ultraprecisão podem aumentar a eficiência operacional. O novo marco do seguro rural acrescenta outra peça a essa estratégia: resiliência. Produtividade permite crescer. Eficiência permite preservar margens. Crédito permite financiar a atividade. Mas é a adequada gestão de riscos que ajuda o produtor a permanecer produzindo quando aquilo que não estava nos planos efetivamente acontece. O Brasil construiu uma das agriculturas mais competitivas do mundo. Para continuar avançando, precisará desenvolver uma política de seguros compatível com o tamanho, a sofisticação e os riscos do seu agronegócio. Seguro rural não impede a seca, a geada ou o excesso de chuva. Mas pode impedir que um evento climático se transforme também em uma crise financeira e patrimonial para o produtor. Até a próxima semana.