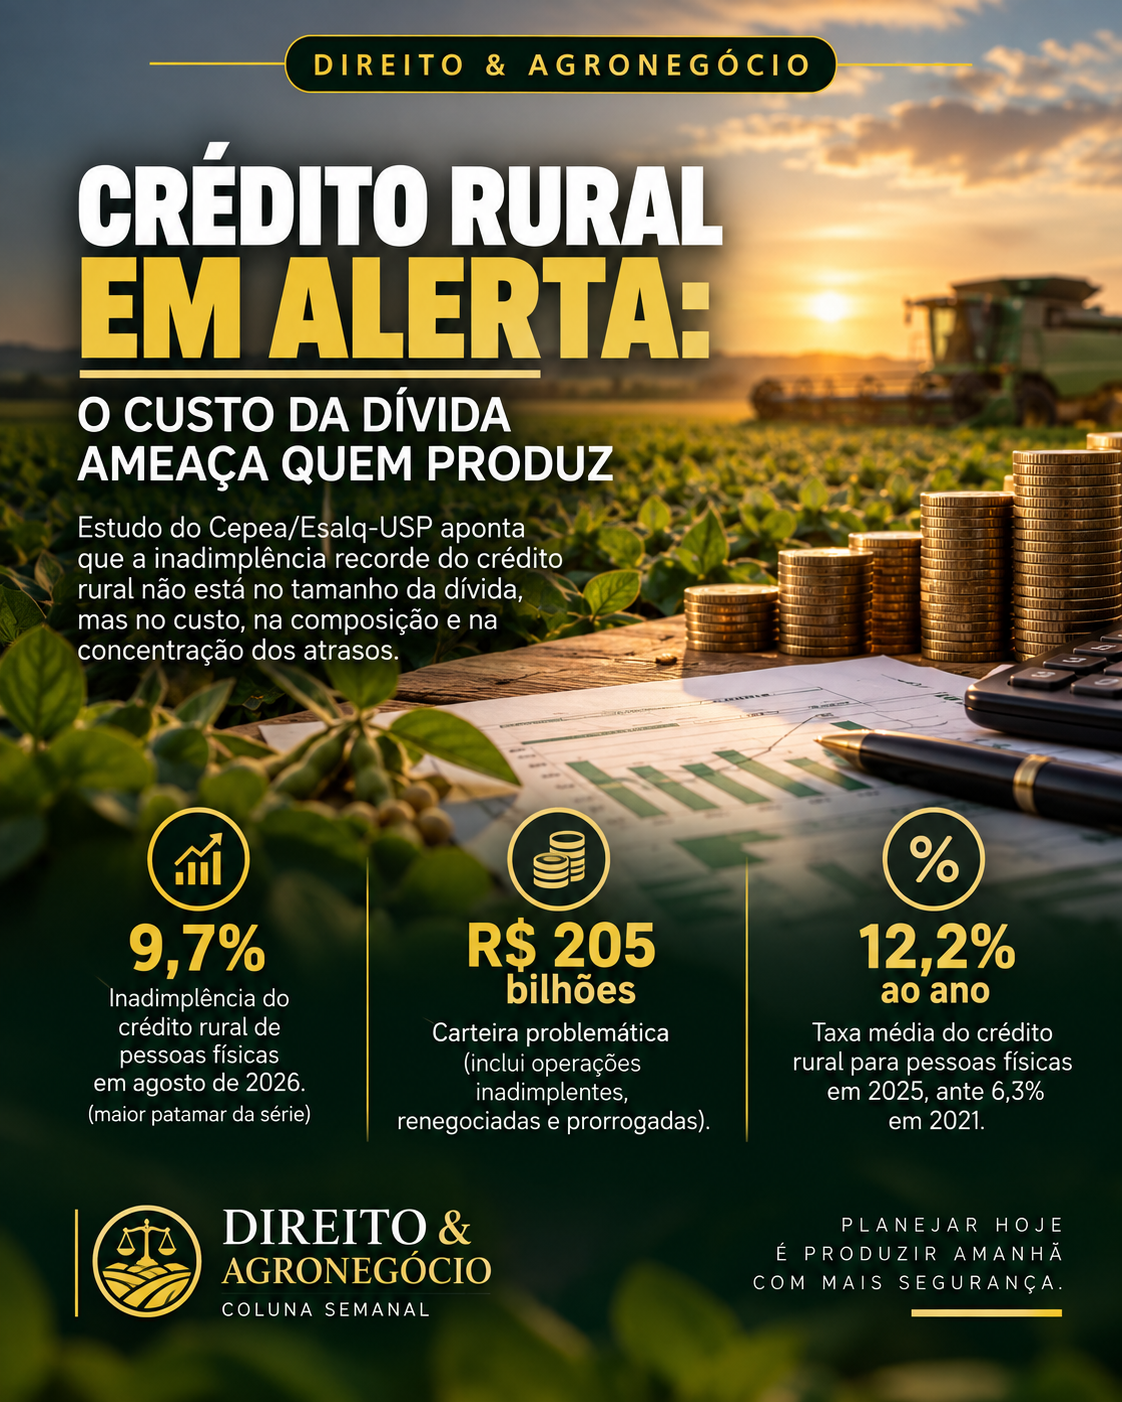
🎋🚜 DIREITO & AGRONEGÓCIO CRÉDITO RURAL: O PROBLEMA NÃO É APENAS O TAMANHO DA DÍVIDA O endividamento rural brasileiro atingiu um patamar preocupante. Em agosto de 2026, a inadimplência do crédito rural de pessoas físicas chegou a 9,7%, o maior índice da série histórica do Banco Central. Entretanto, um estudo recente do Cepea/Esalq-USP revela que o problema não está necessariamente no volume das dívidas, mas principalmente no aumento do custo do crédito, na mudança das fontes de financiamento e na concentração dos atrasos em determinados segmentos e regiões. Entre 2021 e 2025, a taxa média do crédito rural para pessoas físicas passou de 6,3% para 12,2% ao ano. No mesmo período, a despesa anual estimada com juros aumentou de R$ 34 bilhões para R$ 99 bilhões. Outro dado merece atenção: em agosto de 2026, a chamada carteira problemática alcançou R$ 205 bilhões, incluindo operações inadimplentes, renegociadas, prorrogadas ou com atrasos inferiores a 90 dias. Esses números demonstram que a crise financeira no campo não se resume à falta de pagamento. Envolve o comprometimento da capacidade de investimento, a redução das margens produtivas e o risco de desestruturação de atividades economicamente relevantes. Sob a perspectiva jurídica, a prevenção exige mais do que renegociar dívidas após o vencimento. É fundamental avaliar contratos bancários, CPRs, garantias, taxas de juros, cronogramas de pagamento e eventuais possibilidades de prorrogação ou renegociação, observadas as condições legais e contratuais aplicáveis. Também é necessário distinguir dificuldades temporárias de liquidez de situações estruturais de insolvência. Nem todo produtor endividado está economicamente inviável, assim como nem toda renegociação representa uma solução sustentável. Para produtores rurais, cooperativas e agroindústrias, o desafio é integrar planejamento financeiro, gestão de riscos e segurança jurídica, evitando que o custo do financiamento comprometa a continuidade da atividade produtiva. O crédito deve ser instrumento de desenvolvimento do agronegócio, não um fator de comprometimento de sua capacidade de produzir. Mais do que discutir o tamanho da dívida, precisamos compreender quanto custa financiá-la e se a atividade consegue sustentá-la. Fonte: https://www.cepea.org.br/br/releases/cepea-inadimplencia-recorde-do-credito-rural-vem-do-custo-da-composicao-e-da-concentracao-da-divida-nao-do-seu-tamanho-aponta-tod-do-cepea.aspx